Selic a 13,75% ao ano: como a taxa afeta crédito e dívidas
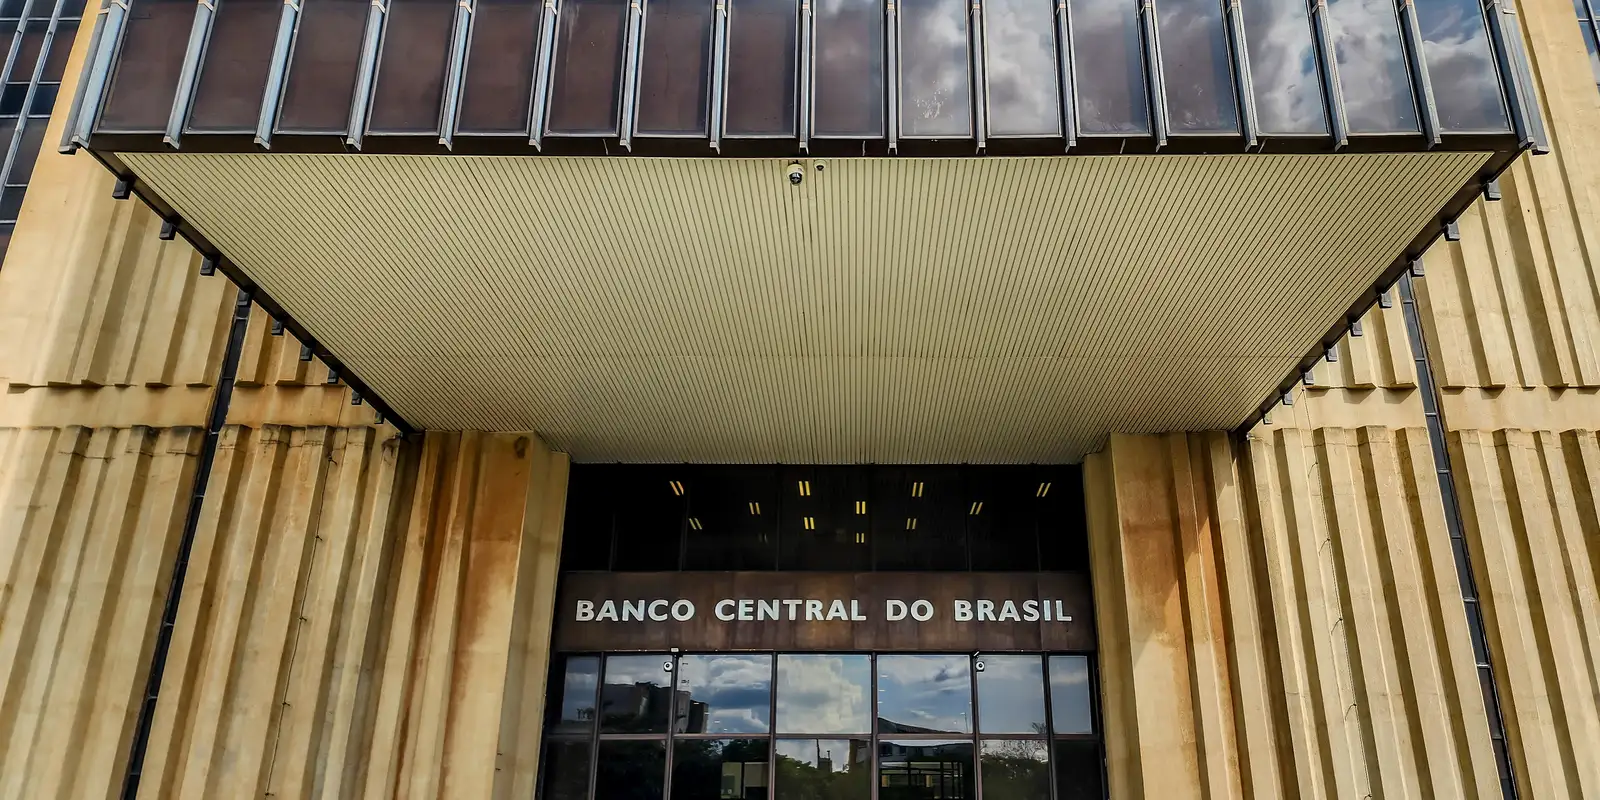
Foto: Rafa Neddermeyer/Agência Brasil
A taxa Selic, juro básico da economia brasileira, está em 13,75% ao ano desde 16 de setembro, quando o Comitê de Política Monetária (Copom) do Banco Central reduziu a taxa em 0,25 ponto percentual, por decisão unânime. Antes do corte, a Selic estava em 14% ao ano.
A Selic é a referência para os demais juros do país e influencia desde financiamentos e cartão de crédito até o rendimento de aplicações de renda fixa.
Como a Selic afeta o crédito e as dívidas
Quando a Selic cai, o custo do dinheiro emprestado tende a diminuir ao longo do tempo, o que pode baratear financiamentos e empréstimos. Esse repasse, porém, não é imediato nem igual para todos os produtos. Cada instituição financeira define suas taxas conforme o risco do cliente, o prazo e a modalidade da operação.
Para quem tem dívidas, a orientação geral é comparar as taxas antes de contratar, priorizar a quitação das mais caras, como o rotativo do cartão, e verificar se há possibilidade de renegociação. Programas oficiais, como o perdão de dívidas do MEI, também podem ajudar nesse caso.
O que o mercado espera para a Selic
Segundo o Boletim Focus, do Banco Central, divulgado em 19 de outubro, as instituições financeiras projetam a Selic em 13,25% ao ano ao final de 2026 e em 12% ao fim de 2027. Isso indica expectativa de novos cortes, mas as decisões dependem das reuniões do Copom e da evolução da inflação.
Nesse cenário, a inflação segue como ponto de atenção. A projeção do mercado para o IPCA de 2026 é de 5,22%, acima do teto da meta, e o IPCA-15 de outubro, divulgado pelo IBGE, ficou em 0,32%, com 4,62% em 12 meses.
Para o consumidor catarinense, a recomendação é acompanhar as decisões do Banco Central, pesquisar taxas e planejar compras de maior valor com cautela. Juros mais baixos ajudam, mas o orçamento da família continua sendo o principal critério.